El certificado de morosidad para subvenciones suele aparecer en la lista de documentos cuando la empresa está pendiente de conseguir una ayuda. Entonces surgen las dudas: ¿basta con una declaración del administrador?, ¿hay que contratar a un auditor?, ¿qué facturas debemos preparar?
La respuesta depende de la situación de la entidad y de la vía de acreditación aplicable. Conviene resolverlo antes de cerrar el expediente: un listado de proveedores sin conciliar o unas fechas mal calculadas pueden retrasar el trabajo cuando el plazo de entrega ya está corriendo.
Cuándo se exige acreditar los plazos de pago
El artículo 13.3 bis de la Ley General de Subvenciones regula este requisito para subvenciones de importe superior a 30.000 euros. Afecta a las personas físicas y jurídicas con ánimo de lucro, distintas de las entidades de derecho público, sujetas a la Ley de Morosidad. Las bases de la ayuda y el requerimiento concretan la documentación y el momento de aportarla.
Este trámite acredita el cumplimiento de los plazos de pago a proveedores. Es distinto de justificar en qué se ha gastado una subvención concedida y también de acreditar que la empresa está al corriente con Hacienda o la Seguridad Social.
Quién puede emitir el certificado de morosidad para subvenciones
La ley distingue dos situaciones según la posibilidad de presentar cuenta de pérdidas y ganancias abreviada. No basta con describir a la empresa como una pyme ni con comprobar si presenta balance abreviado.
Si puede presentar pérdidas y ganancias abreviada
La acreditación puede realizarse mediante certificación suscrita por la persona física o, en una sociedad, por el órgano de administración o equivalente con poder de representación suficiente. También es posible utilizar las vías previstas para las entidades del siguiente apartado.
Si no puede presentar pérdidas y ganancias abreviada
Una vía es la certificación de un auditor inscrito en el ROAC, basada en la información desglosada sobre pagos incluida en la memoria de las últimas cuentas anuales auditadas, cuando permita acreditar el nivel exigido. Si no es posible emitir esa certificación, la ley contempla un informe de procedimientos acordados (IPA) sobre las facturas pendientes de pago a una fecha de referencia.
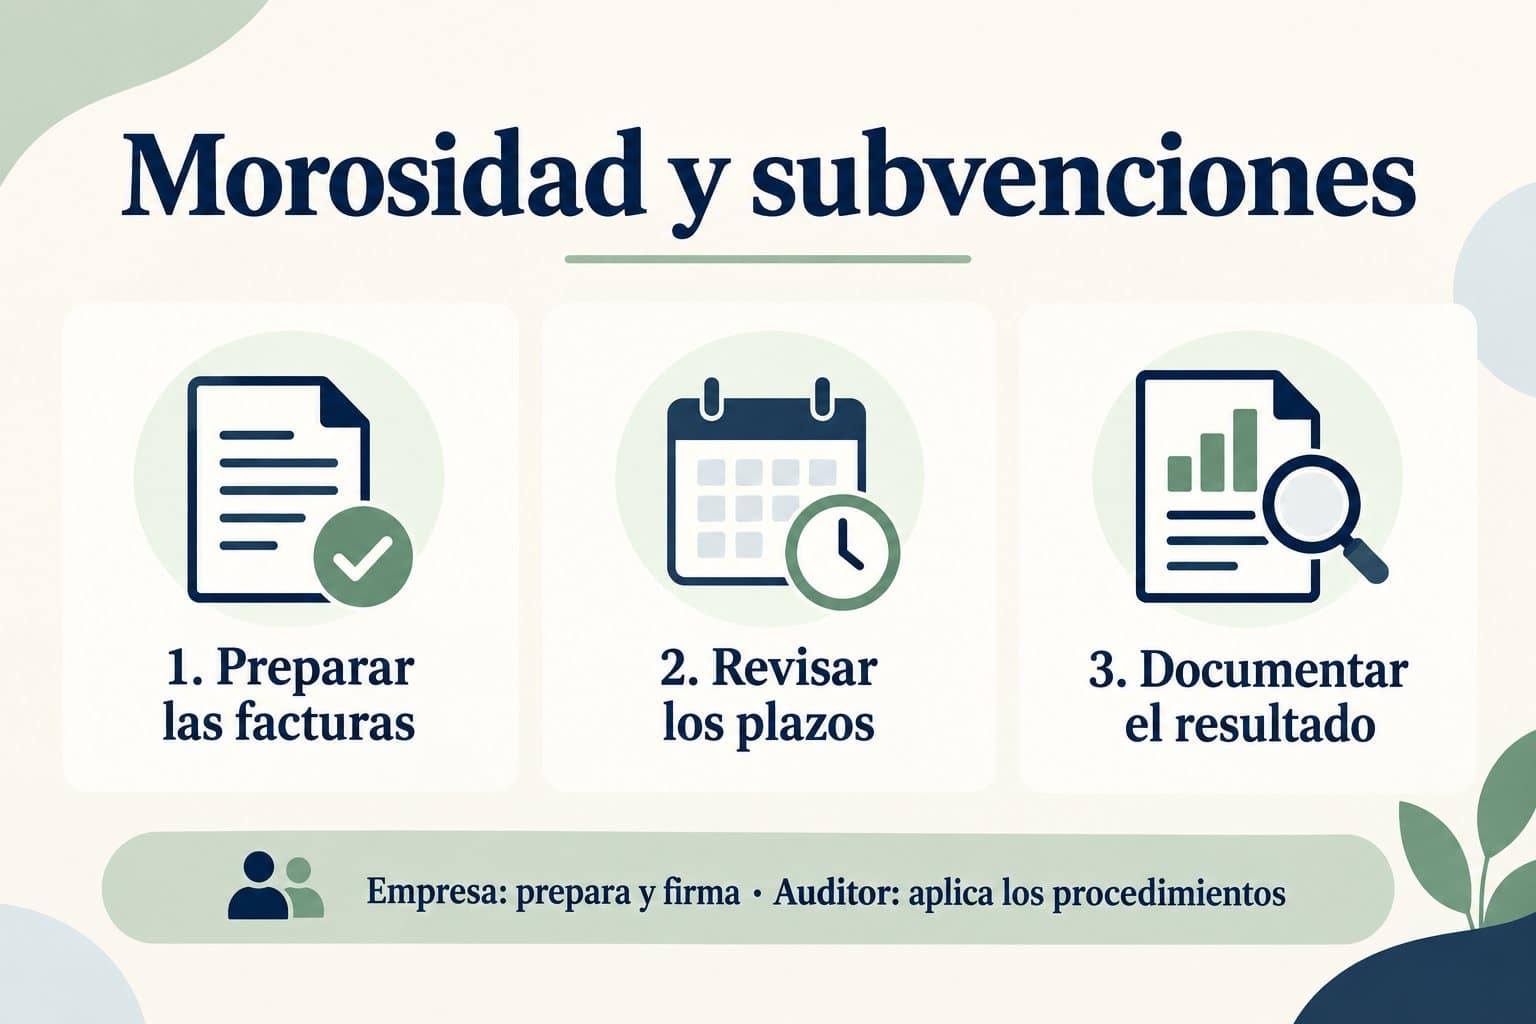
Por eso, una declaración firmada por la empresa y un IPA no son documentos intercambiables. La empresa prepara y asume la responsabilidad del detalle; el auditor aplica los procedimientos y documenta sus resultados.
Qué documentación preparar para el informe
Para organizar el encargo, resulta útil reunir una carpeta con estos documentos:
- Bases, convocatoria y requerimiento: permiten identificar la ayuda, el plazo y el documento solicitado.
- Relación de facturas pendientes: proveedor, número de factura, importe pendiente, fechas relevantes, vencimiento y clasificación por antigüedad.
- Resumen firmado y criterios de elaboración: importes y número de facturas por tramos, porcentajes y explicación del perímetro utilizado.
- Balance y mayores contables: con una conciliación entre los saldos de proveedores, otros epígrafes afectados y el listado entregado.
- Facturas y justificantes de recepción: albaranes, conformidades de servicios u otra evidencia que permita comprobar las fechas.
- Pagos posteriores a la fecha de referencia: extractos y documentos necesarios para las comprobaciones de integridad.
- Carta de encargo y manifestaciones de la dirección: con responsabilidades y alcance del trabajo claramente definidos.
En el detalle previsto para el IPA se excluyen los proveedores del mismo grupo en el sentido del artículo 42 del Código de Comercio. La exclusión debe quedar identificada y conciliada: quitar esas partidas del listado sin explicar su relación con la contabilidad dificulta la revisión.
Cómo revisar las fechas sin arrastrar errores
La Ley 3/2004 de lucha contra la morosidad utiliza días naturales. No debe sustituirse ese cómputo por meses de 30 días y años de 360. Tampoco conviene tomar automáticamente la fecha de emisión de la factura como inicio del plazo: hay que atender a las reglas aplicables a la recepción de bienes o servicios y, en su caso, a su aceptación o comprobación.
En el régimen general, el plazo a falta de pacto es de 30 días naturales y puede ampliarse mediante acuerdo hasta un máximo de 60, sin perjuicio de las reglas especiales. Por tanto, clasificar todas las operaciones como correctas por estar dentro de 60 días puede ocultar incumplimientos del plazo que realmente les corresponde.
El nivel de cumplimiento al que remite el artículo 13.3 bis es, al menos, el 90 %. Su cálculo debe responder a la vía de acreditación utilizada. No equivale a comprobar únicamente que el periodo medio de pago sea inferior a 60 días ni permite confundir porcentajes por número de facturas con porcentajes por importe.
Qué revisa el auditor en un IPA
El trabajo incluye comprobar la coherencia del resumen con el detalle, las operaciones aritméticas y la conciliación contable. Sobre la muestra seleccionada se contrastan los datos con la documentación justificativa, incluida la antigüedad y su clasificación. Las comprobaciones de pagos posteriores y otras pruebas previstas ayudan a detectar facturas que deberían figurar en el listado.
El alcance se documenta en la carta de encargo y debe respetar los procedimientos mínimos del artículo 22 bis del Reglamento de la Ley General de Subvenciones. El tamaño de muestra se determina para el trabajo concreto; no existe una regla general que obligue a revisar siempre 45 facturas.
El IPA comunica los procedimientos realizados y los hallazgos obtenidos. No es una auditoría de cuentas ni expresa una opinión global de auditoría sobre la empresa. La responsabilidad de la información preparada y del cumplimiento legal sigue correspondiendo a la dirección.
Qué fecha debe tener el detalle
Para esta vía, el Reglamento exige que la fecha de referencia no sea anterior en más de un mes a la emisión del informe. El IPA tiene una validez de seis meses desde esa fecha de referencia. Estos plazos no sustituyen el calendario de presentación de la ayuda: hay que coordinar los tres antes de fijar el cierre del listado.
Prepararlo con tiempo evita rehacer el expediente
El primer paso es identificar la vía de acreditación y acordar una fecha de referencia viable. Después, contabilidad puede cerrar y conciliar el listado mientras la dirección reúne los documentos que debe firmar. Una carpeta ordenada permite centrar la revisión en las operaciones y resolver las diferencias antes de emitir el informe.
En ILO Auditors podemos revisar qué documentación necesita tu expediente y definir el encargo correspondiente. Contacta con nuestro equipo con las bases o el requerimiento. Si tu duda se refiere a los gastos de una ayuda ya concedida, consulta nuestra guía de auditoría de subvenciones.